Аудит перед RPA и ИИ: исследования и методика — GukPM
RPA и ИИ · источники и методика

Почему автоматизацию стоит начинать с аудита бизнес-процессов

До разработки робота или ИИ важно проверить выбор процесса, фактическую работу, исключения и данные. Аудит помогает понять, что изменить, что автоматизировать и как измерять результат.

Автор: Роман Гук · обновлено 14 октября 2026

Экран с аналитическими графиками и метриками процесса
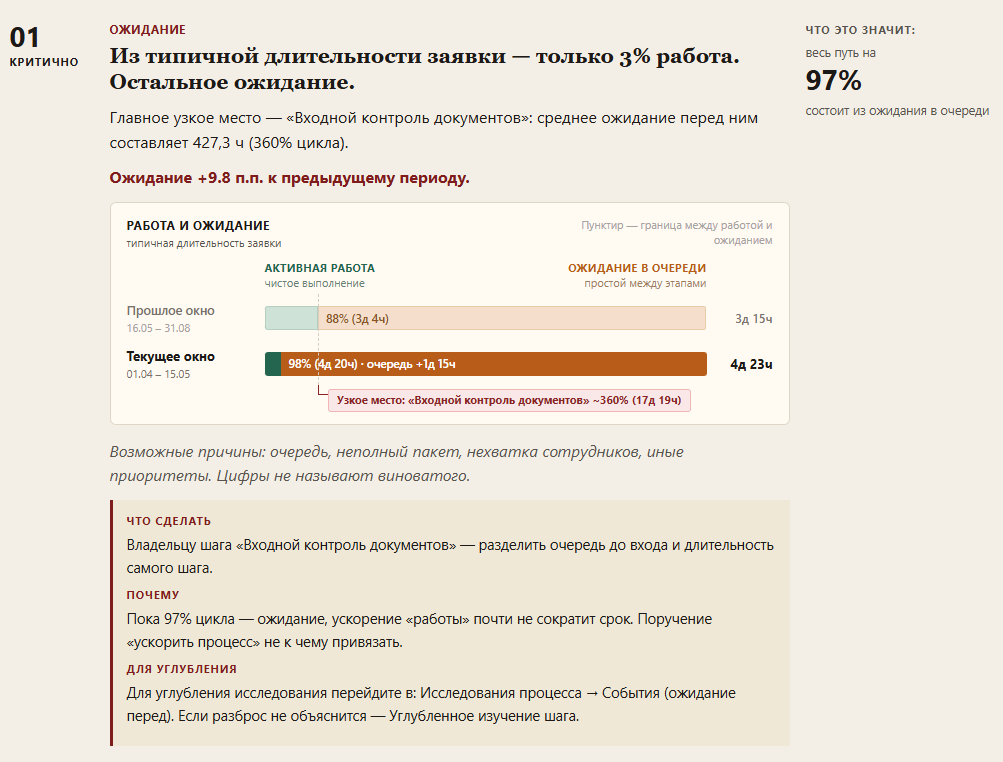
Маршруты, повторы и ожидания в журнале событий — то, что аудит превращает в проверяемые гипотезы.

Как читать цифры на этой странице

Показатели из разных источников иллюстрируют проблемы внедрения, но не определяют единую долю провалов. Доля планирующих внедрение не равна доле начавших пилот; промышленный запуск не равен доказанной экономии.

Что означают цифры на главной

Три показателя, на которые опирается первый экран сайта. Для каждого — первоисточник, формулировка и граница применимости.

30–50%

EY, «Get ready for robots», 2016, с. 2, 4–7

Неудачи первоначальных RPA-проектов в практике EY

EY в «Get ready for robots» сообщает: «We have seen as many as 30 to 50% of initial RPA projects fail». Публикация 2016 года основана на наблюдениях консультантов, включая помощь после неудачной первой попытки. В ней указано, что EY реализовывала RPA-проекты в 20 странах.

Среди типичных ошибок названы выбор неподходящих процессов, отсутствие бизнес-кейса до пилота и отсутствие адаптации процесса к роботизации. Есть и другие причины: инфраструктура, эксплуатация, навыки команды и управление изменениями.

Ограничение: это исторические наблюдения практики, не текущая оценка всего рынка. Диапазон не следует пересчитывать в «50–70% RPA-проектов успешны» или объяснять исключительно хаосом процессов.

EY, Get ready for robots, 2016 ↗
10–15%

Strategy Partners, «Корпоративный ИИ в России», март 2026, с. 2, 5

Воронка внедрения

Внедряют или планируют ИИ97%
Достигли промышленной эксплуатации10–15%

От планов внедрения к промышленной эксплуатации ИИ

В диаграмме «Воронка внедрения» обзора Strategy Partners «Корпоративный ИИ в России: от экспериментов к агентам» (март 2026, с. 5) приведены две оценки: 97% — «Внедряют или планируют ИИ» и 10–15% — «Достигли промышленной эксплуатации».

На главной используются именно подписи диаграммы. Формулировка «менее 15% получают результат» встречается во вводном тексте того же обзора, но она менее конкретна: промышленное внедрение и доказанный финансовый эффект — разные результаты.

Ограничение «крупные компании» к этим двум значениям не добавлено: в соответствующей диаграмме оно не указано.

Источники воронки: UserGate, Strategy Partners и МТС Web Services. Единая выборка и методика сопоставления ступеней в документе не раскрыты. Поэтому нельзя трактовать 10–15% как конверсию одной группы из 97% или считать оставшихся провалившими внедрение: часть могла ещё только планировать.

Связь с аудитом: оценить готовность процесса, данных, владельца и метрик до перехода от намерений к внедрению. Эти цифры сами по себе не доказывают, что отсутствие аудита является причиной разрыва.

Ограничение: промышленный запуск не равен подтверждённой экономии; диаграмма фиксирует статус внедрения, а не финансовый результат.

Strategy Partners, «Корпоративный ИИ в России», март 2026 ↗

55%

Strategy Partners, «ИИ-агенты: успех внедрения решает не технология, а владелец процесса», 2026, с. 2–6

Заказчик не понимает процесс и не может поставить задачу агенту

В исследовании Strategy Partners представители ИТ-компаний указывают: заказчик не понимает собственный процесс, не может описать его и сформулировать задачу для агента — 55% ответов. 82% называют главным барьером долгие согласования.

Связь с аудитом: описать границы процесса, роли, исключения, владельца, требования и метрики до выбора технологии.

Ограничение: ответы опрошенных представителей ИТ-компаний о внедрении ИИ-агентов, не доля всех организаций. Число респондентов не раскрыто в отчёте; эмпирическая база включает опросы, интервью и материалы деловых программ.

Strategy Partners, «ИИ-агенты», 2026 ↗

Что входит в аудит бизнес-процессов

Это операционная диагностика текущей работы для снижения потерь и подготовки изменений. Не финансовый аудит и не сертификационная проверка.

Границы процесса, роли и исключения фиксируются до выбора технологии.

Про инструмент

При наличии журналов событий использую GukPM. Если цифровых следов недостаточно, начинаю с интервью, документов и наблюдения. GukPM не записывает экран, клики и активность пользователей и не выполняет Task Mining. Событие в журнале не равно ручной операции — причины отклонений проверяем с участниками процесса.

  1. Цель, границы и владелец

    Определяем цель, границы процесса, участников и владельца — тот, кто отвечает за результат и принимает изменения.

  2. Фактические маршруты и исключения

    Изучаем фактические маршруты, повторы, передачи между ролями и исключения, а не только описанную процедуру.

  3. Данные и проверяемость

    Проверяем данные: полноту журналов, определения статусов и ключей. Отделяем подтверждённые наблюдения от гипотез.

  4. Потери и кандидаты на автоматизацию

    Оцениваем потери, приоритеты улучшений и кандидатов на RPA или ИИ — где устойчивый объём и понятные правила.

  5. План изменений и метрики

    Готовим план изменений, требования, метрики контроля и реестр недостающих данных. Разработка и внедрение обсуждаются отдельно; аренда GukPM — отдельный формат.

Выбрать формат аудита →

Что можно проверить по журналам информационных систем

Это примеры задач, адаптированные по предоставленным отраслевым материалам, а не собственные подтверждённые кейсы GukPM. Чужие числа экономии не используются как обещание.

ПроцессЧто проверяемЧто измеряем
Банк: кредитная заявка Возвраты из проверки, повторное заполнение анкеты, ожидание между этапами. Частота возвратов, сроки, стоимость повторной обработки, отказ клиента по сегментам.
Банк: открытие счёта Повторные проверки и передачи между подразделениями. Доля открытий в срок, цикл, варианты маршрутов.
Химическая промышленность: заказ — оплата Согласования, документы, отклонения поставки, задержки оплаты. Время цикла, своевременность поставок и платежей.
Автомобильная промышленность: закупки Исправления заказа, циклы согласования, блокировки. Частота исправлений, замеренная трудоёмкость, сроки.
Электронная промышленность: сервис Повторные обращения, лишние передачи и возвраты. Время до решения, повторные события, число этапов, SLA.
Подготовка к RPA Частота устойчивых маршрутов и сложность исключений. Объём подходящих кейсов, вариативность, трудоёмкость при наличии замеров.

Потенциал в рублях и фактическая экономия — разные показатели

Условный расчёт показывает порядок величины, который помогает сравнивать кандидатов на улучшение. Он не обещание экономии.

Условный расчёт повторной работы

40 000 заявок в год × 20% заявок с одной повторной обработкой × 10 минут ÷ 60 × 900 рублей за час = 1,2 млн рублей в год.

≈1,2 млн ₽

в год — расчётный потенциал до учёта стоимости изменения

Если число повторов уменьшить вдвое, расчётный потенциал — около 667 часов и 600 тыс. рублей в год. Это учебный пример.

Аудит снижает неопределённость выбора процесса и требований, но не заменяет архитектуру, интеграцию, безопасность и управление внедрением.

Сначала проверим процесс — потом автоматизируем

Расскажите, какой процесс болит: возвраты, задержки, повторная обработка или ручные согласования. Первый разговор — чтобы понять, хватит ли данных для аудита и какой формат подойдёт.

Отчёт с таблицами и расчётами на рабочем столе